Pourquoi les fournisseurs haut débit se lancent dans le mobile
Le marché de l’internet résidentiel est saturé. Les nouveaux raccordements sont rares et la croissance du nombre d’abonnés n’a plus de réserve. Il reste à gagner davantage sur chaque foyer et à perdre moins de clients.
Les grands opérateurs vendent déjà des offres convergentes et s’en servent pour fidéliser leurs abonnés. Sans service mobile, un fournisseur régional n’a que le prix pour y répondre.
Le modèle MVNO lève le principal obstacle : la construction d’un réseau. Le fournisseur loue le réseau radio à un opérateur hôte et garde la marque, le produit et le client. Dans le modèle Light MVNO, un lancement coûte à partir de quelques milliers de dollars, et l’essentiel de cette somme va au marketing, pas au matériel.
Pour en savoir plus — Lancement de MVNO clé en main.
Un marché en croissance qui laisse de la place aux nouveaux entrants
Le marché mondial des MVNO représentait 105,5 milliards de dollars US en 2024 et devrait atteindre 157,2 milliards de dollars US d’ici 2030, soit un TCAC de 6,9 %. Plusieurs facteurs le portent :
- eSIM. Les abonnés changent d’opérateur sans carte physique, et l’activation en ligne raccourcit le chemin entre la publicité et la ligne active.
- 5G. Les nouveaux débits et les nouvelles capacités du réseau ouvrent des offres de niche que les MNO ne couvrent pas eux-mêmes.
- IoT et M2M. Chaque objet connecté a besoin d’un profil SIM, ce qui crée une demande pour des marques de connectivité spécialisées.
- Écosystèmes. Les banques, les distributeurs et les marketplaces intègrent la connectivité à leurs plateformes dans le cadre d’un service plus large.
Les opérateurs fixes ont naturellement leur place sur ce marché. Ils disposent déjà de la relation client, de la facturation, du service d’assistance et, dans bien des cas, du cœur IP.
Ce que la convergence apporte aux abonnés et aux opérateurs
Le principal gain pour l’opérateur est la fidélisation : selon les données de Swisscom, le churn annuel était de 5,4 % chez les clients fixe-mobile, contre 7,5 % pour les clients mobile uniquement et 8,8 % pour les clients fixe uniquement.
| Pour l’abonné | Pour l’opérateur |
|---|---|
| Une offre groupée 30 à 50 % moins chère que les mêmes services achetés séparément | Un ARPU plus élevé : les foyers achètent plus volontiers une offre groupée que deux services distincts |
| Une seule facture, une seule date de paiement, un seul service d’assistance | Moins de churn : partir signifie résilier deux contrats, pas un seul |
| Jusqu’à 5 cartes SIM avec minutes et données partagées pour la famille | Aucun réseau radio à construire : le MNO hôte fournit la couverture |
| Wi-Fi Calling via la connexion haut débit du domicile là où le signal cellulaire est faible | Une gamme de produits au niveau des grands opérateurs nationaux |
Les remises seules comportent un risque. Analysys Mason prévient que des remises FMC importantes peuvent éroder les marges et considère les avantages non monétaires, comme les boosts de débit, comme un meilleur levier. C’est là qu’un cœur basé sur le DPI est utile : l’opérateur peut inclure dans l’offre une priorité pour le jeu ou la vidéo, des messageries en zero-rating ou un boost de débit à domicile au lieu de baisser le prix.
Commencer en Light MVNO, évoluer vers le Full MVNO
La voie la plus sûre consiste à se lancer en light MVNO, à valider le modèle économique, puis à internaliser le cœur de réseau lorsque l’échelle le justifie.
| Light MVNO | Full MVNO | |
|---|---|---|
| Ce que possède le FAI | Marque, produit, offres groupées, service client | Packet core, politiques, taxation, base de données des abonnés |
| Ce que fournit le MNO hôte | Radio, cœur de réseau, cartes SIM, souvent la facturation | Accès radio uniquement |
| Coût initial | Faible, surtout du marketing | Plus élevé : cœur de réseau et intégration informatique |
| Maîtrise des tarifs et de la QoS | Limitée à ce que propose l’hôte | Totale : politiques, quotas et QoS propres à chaque service |
| Idéal pour | Tester la demande, mesurer l’impact sur le churn et l’ARPU | Le passage à l’échelle, les services B2B, les produits différenciés |
Un full MVNO a besoin de plusieurs fonctions de cœur de réseau : une PGW avec PCEF pour le trafic et l’application des politiques, un PCRF pour les décisions de politique, un OCS pour la taxation en temps réel, un HSS pour la base de données des abonnés et un MME pour la signalisation et l’authentification. VAS Experts couvre le packet core et la couche de politiques avec Stingray Service Gateway et fournit les autres composants avec son partenaire MIATEL.
Un seul cœur pour le fixe et le mobile : l’architecture de Stingray Service Gateway
Stingray Service Gateway fait passer les abonnés fixes et mobiles par le même user plane sur des serveurs x86 standard. Un FAI qui utilise déjà Stingray pour le DPI, le BRAS et le CG-NAT étend son cœur existant au lieu d’en construire un nouveau pour le mobile.
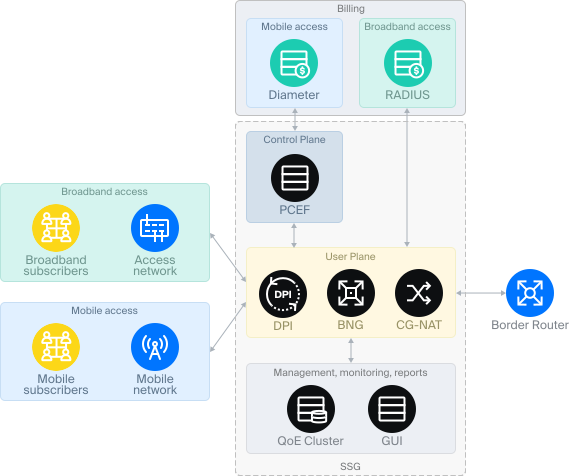
Figure 1 — Schéma d’un cœur de réseau convergent
Comment les éléments s’articulent :
- Accès. Les abonnés haut débit arrivent par le réseau d’accès du FAI ; les abonnés mobiles, par le réseau radio du MNO hôte.
- User plane. Le DPI, le BNG et le CG-NAT traitent le trafic des deux types d’accès, puis le transmettent au routeur de bordure.
- Control plane. Le PCEF applique les politiques mobiles et communique avec la facturation mobile via Diameter. Les sessions haut débit sont autorisées et taxées via RADIUS.
- Gestion. Le cluster QoE et la GUI offrent une vue unique de la qualité, de l’usage et des rapports pour le fixe et le mobile.
Bâtir le cœur sur un moteur DPI apporte des avantages concrets :
- Moins d’équipements. Une seule plateforme remplace un ensemble d’appliances réseau distinctes, ce qui simplifie l’exploitation et la montée en charge.
- Politiques adaptées aux services. Priorisation du trafic vidéo, jeu et web ; zero-rating des messageries ou des ressources locales ; listes blanches par nom d’hôte ou URL ; redirection HTTP ; service Mini-Firewall.
- Protocoles personnalisés. De nouvelles classes de trafic peuvent être définies par IP, CIDR, port, numéro d’AS ou TLS SNI.
- Intégration au réseau. BGP, OSPF, VRF et ECMP ; double pile IPv4/IPv6 ; déploiement in-line ou on-stick avec LAG pour économiser les ports du cœur.
- Échelle. Les modèles vont du SSG-40 (20 Gbit/s, environ 20 000 abonnés) au SSG-800 (400 Gbit/s, environ 300 000 abonnés), avec une latence moyenne d’environ 30 µs.
La pile mobile s’est construite étape par étape : prise en charge des réseaux mobiles en 2020, ePDG pour le Wi-Fi Calling en 2023, PCEF et Diameter en 2024, PGW en 2025, puis PCRF et TWAG en 2026.
Deux scénarios de lancement
Scénario 1 : MVNO grand public. Le FAI vend des offres familiales associant haut débit à domicile et lignes mobiles. Il peut démarrer en light MVNO sur des ressources louées, ou passer directement au full MVNO avec Stingray et des composants partenaires pour la facturation, l’OCS, le HSS et le MME.
Scénario 2 : APN privé pour les entreprises. La cible : les entreprises de 100 salariés ou plus qui paient déjà une flotte mobile. L’opérateur vend une offre unique : internet au bureau et un standard téléphonique (PBX) dans le cloud, plus des lignes mobiles pour le personnel. Le client entreprise bénéficie de :
- VoLTE, Wi-Fi Calling et Wi-Fi Offload
- Politiques, quotas et statistiques d’usage sur tous les appareils des employés
- Services de localisation des employés (LBS)
- Notifications SMS au personnel
- eSIM avec activation instantanée
Conclusion
Pour un fournisseur régional d’accès haut débit, ajouter le mobile via un MVNO est aujourd’hui le moyen le plus direct de protéger sa base d’abonnés et d’augmenter le revenu par foyer. Les vraies difficultés sont les conditions commerciales avec le MNO hôte et l’intégration des systèmes, pas le réseau radio.
Un fournisseur qui utilise déjà Stingray dispose des fondations d’un cœur convergent. Il peut démarrer en Light MVNO et passer au Full MVNO sans remplacer son infrastructure.