Por que os provedores de banda larga estão entrando no móvel
O mercado de internet residencial está saturado. Quase não há novas conexões, e o crescimento da base de assinantes não tem mais de onde vir. O que resta é faturar mais com cada domicílio e perder menos clientes.
As grandes operadoras já vendem combos convergentes e os usam para reter assinantes. Sem serviço móvel, um provedor regional não tem como responder a esses combos, a não ser pelo preço.
O modelo MVNO elimina a principal barreira: construir uma rede. O provedor aluga a rede de rádio de uma operadora hospedeira e mantém a marca, o produto e o cliente. No modelo Light MVNO, o lançamento custa a partir de alguns milhares de dólares, e a maior parte desse dinheiro vai para o marketing, não para o hardware.
Para saber mais — Lançamento de MVNO turnkey.
Um mercado em crescimento com espaço para novos players
O mercado global de MVNO valia US$ 105,5 bilhões em 2024 e deve chegar a US$ 157,2 bilhões até 2030, com CAGR de 6,9%. Vários fatores impulsionam esse crescimento:
- eSIM. Os assinantes trocam de operadora sem chip físico, e a ativação on-line encurta o caminho entre o anúncio e a linha ativa.
- 5G. As novas velocidades e recursos de rede abrem ofertas de nicho que as MNOs não atendem por conta própria.
- IoT e M2M. Cada dispositivo conectado precisa de um perfil SIM, o que gera demanda por marcas de conectividade especializadas.
- Ecossistemas. Bancos, varejistas e marketplaces incorporam a conectividade às suas plataformas como parte de um serviço mais amplo.
As operadoras fixas se encaixam naturalmente nesse mercado. Elas já têm o relacionamento com o cliente, o faturamento, o suporte e, em muitos casos, o core IP.
O que a convergência oferece aos assinantes e às operadoras
O principal ganho para a operadora é a retenção: segundo dados da Swisscom, o churn anual foi de 5,4% entre os clientes fixo-móvel, contra 7,5% entre os que tinham apenas móvel e 8,8% entre os que tinham apenas fixo.
| Para o assinante | Para a operadora |
|---|---|
| Um combo com preço 30–50% menor que o dos mesmos serviços contratados separadamente | ARPU maior: os domicílios compram um combo com mais facilidade do que dois serviços separados |
| Uma só fatura, uma só data de pagamento, um só canal de suporte | Churn menor: sair significa cancelar dois contratos, não um |
| Até 5 chips com minutos e dados compartilhados para a família | Sem rede de rádio para construir: a MNO hospedeira fornece a cobertura |
| Wi-Fi Calling pela banda larga de casa onde o sinal de celular é fraco | Um portfólio de produtos no mesmo nível das grandes operadoras nacionais |
Descontos, por si só, trazem riscos. A Analysys Mason alerta que descontos FMC agressivos podem corroer as margens e aponta os benefícios não monetários, como aumentos de velocidade, como a melhor alavanca. É aí que um core baseado em DPI ajuda: a operadora pode incluir no combo prioridade para games ou vídeo, mensageiros com zero-rating ou um aumento de velocidade em casa, em vez de baixar o preço.
Comece como Light MVNO e cresça até Full MVNO
O caminho mais seguro é lançar como light MVNO, comprovar o modelo de negócio e depois internalizar o core quando a escala justificar.
| Light MVNO | Full MVNO | |
|---|---|---|
| O que pertence ao ISP | Marca, produto, combos, atendimento ao cliente | Packet core, políticas, tarifação, banco de dados de assinantes |
| O que a MNO hospedeira fornece | Rádio, core, chips e, muitas vezes, faturamento | Apenas o acesso de rádio |
| Custo inicial | Baixo, principalmente marketing | Maior: core de rede e integração de TI |
| Controle sobre tarifas e QoS | Limitado ao que a hospedeira oferece | Total: políticas, cotas e QoS próprios por serviço |
| Ideal para | Testar a demanda, medir o impacto no churn e no ARPU | Escala, serviços B2B, produtos diferenciados |
Uma full MVNO precisa de várias funções de core: um PGW com PCEF para o tráfego e a aplicação de políticas, um PCRF para as decisões de política, um OCS para a tarifação em tempo real, um HSS para o banco de dados de assinantes e um MME para sinalização e autenticação. A VAS Experts cobre o packet core e a camada de políticas com o Stingray Service Gateway e entrega os demais componentes em conjunto com sua parceira MIATEL.
Um único core para fixo e móvel: a arquitetura do Stingray Service Gateway
O Stingray Service Gateway processa assinantes fixos e móveis pelo mesmo user plane em servidores x86 padrão. Um ISP que já usa o Stingray para DPI, BRAS e CG-NAT expande o core existente em vez de construir um core móvel do zero.
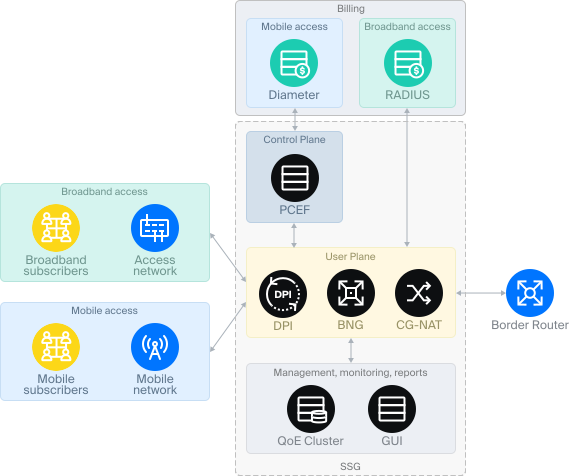
Figura 1 — Diagrama de um core convergente
Como as partes se encaixam:
- Acesso. Os assinantes de banda larga chegam pela rede de acesso do ISP; os assinantes móveis, pela rede de rádio da MNO hospedeira.
- User plane. DPI, BNG e CG-NAT processam o tráfego dos dois tipos de acesso e depois o encaminham ao roteador de borda.
- Control plane. O PCEF aplica as políticas móveis e se comunica com o faturamento móvel via Diameter. As sessões de banda larga são autorizadas e tarifadas via RADIUS.
- Gerenciamento. O cluster de QoE e a GUI oferecem uma visão única de qualidade, uso e relatórios para fixo e móvel.
Construir o core sobre um motor DPI traz benefícios práticos:
- Menos equipamentos. Uma única plataforma substitui um conjunto de appliances de rede separados, o que simplifica a operação e o escalonamento.
- Políticas por serviço. Priorização de tráfego de vídeo, games e web; zero-rating de mensageiros ou recursos locais; whitelists por hostname ou URL; redirecionamento HTTP; serviço Mini-Firewall.
- Protocolos personalizados. Novas classes de tráfego podem ser definidas por IP, CIDR, porta, número de AS ou TLS SNI.
- Integração à rede. BGP, OSPF, VRF e ECMP; dual-stack IPv4/IPv6; implantação in-line ou on-stick com LAG para economizar portas do core.
- Escala. Os modelos vão do SSG-40 (20 Gbps, cerca de 20 mil assinantes) ao SSG-800 (400 Gbps, cerca de 300 mil assinantes), com latência média de cerca de 30 µs.
O stack móvel cresceu passo a passo: suporte a redes móveis em 2020, ePDG para Wi-Fi Calling em 2023, PCEF e Diameter em 2024, PGW em 2025, e PCRF e TWAG em 2026.
Dois cenários de lançamento
Cenário 1: MVNO para o consumidor. O ISP vende combos familiares de banda larga residencial com linhas móveis. Pode começar como light MVNO com recursos alugados ou ir direto para full MVNO com o Stingray e componentes de parceiros para faturamento, OCS, HSS e MME.
Cenário 2: APN privada para empresas. O público-alvo são empresas com 100 ou mais funcionários que já pagam por telefonia móvel corporativa. A operadora vende um único pacote: internet para o escritório e um PABX em nuvem, além de linhas móveis para a equipe. O cliente corporativo recebe:
- VoLTE, Wi-Fi Calling e Wi-Fi Offload
- Políticas, cotas e estatísticas de uso em todos os dispositivos dos funcionários
- Serviços de localização de funcionários (LBS)
- Notificações por SMS para a equipe
- eSIM com ativação instantânea
Conclusão
Para um provedor regional de banda larga, adicionar o móvel por meio de uma MVNO é hoje o caminho mais direto para proteger a base e aumentar a receita por domicílio. As partes difíceis são as condições comerciais com a MNO hospedeira e a integração de sistemas, não a rede de rádio.
Um provedor que já usa o Stingray tem a base de um core convergente. Pode começar como Light MVNO e migrar para Full MVNO sem substituir sua infraestrutura.